2026.10.12 (월) 16:14


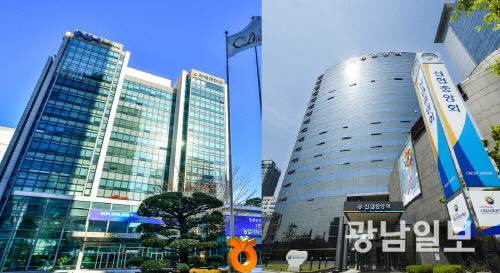 |
| 농협중앙회·신협중앙회 본사 전경 |
12일 국회 농림축산식품해양수산위원회 소속 더불어민주당 송옥주 의원이 농협·수협·신협·산림조합중앙회와 행정안전부에서 제출받은 자료에 따르면 올해 6월 말 기준 대출 연체율이 10% 이상인 상호금융 조합과 새마을금고는 339곳으로 집계됐다.
이는 지난해 말 204곳보다 135곳(66.2%) 늘어난 규모다. 여신 통계에 포함된 전체 조합·금고 3437곳의 9.9%에 해당한다. 10곳 중 1곳꼴로 연체율이 두 자릿수에 진입한 셈이다.
업권별로는 새마을금고가 지난해 말 64곳에서 올해 상반기 말 120곳으로 56곳 늘어 증가 폭이 가장 컸다. 신협은 36곳에서 78곳으로 두 배 이상 증가했다. 농협도 80곳에서 107곳으로 늘었으며 수협은 7곳에서 13곳, 산림조합은 17곳에서 21곳으로 각각 증가했다.
연체율 10% 이상인 조합·금고는 2022년 말 51곳에서 2023년 말 112곳, 2024년 말 320곳으로 증가한 뒤 지난해 말 204곳으로 감소했다. 그러나 올해 상반기 다시 급증하면서 2022년 말과 비교하면 약 6.6배 수준으로 불어났다. 다만 연말과 상반기 말 수치를 비교한 만큼 계절적 요인도 고려할 필요가 있다.
부실채권 비중이 높은 조합도 늘었다. 고정이하여신 비율이 8%를 초과한 조합·금고는 지난해 말 741곳에서 올해 6월 말 909곳으로 168곳(22.7%) 증가했다. 전체 조합·금고의 26.4%로, 4곳 중 1곳 이상이 해당한다. 고정이하여신은 금융기관의 자산건전성 분류상 고정·회수의문·추정손실로 분류되는 부실채권을 의미한다.
전체 연체율도 5개 업권에서 모두 상승했다. 농협은 지난해 말 4.61%에서 올해 6월 말 5.22%로 높아졌다. 같은 기간 신협은 4.83%에서 6.11%, 새마을금고는 5.08%에서 6.34%로 상승했다. 수협은 5.72%에서 6.82%, 산림조합은 5.81%에서 6.73%로 각각 올랐다.
특히 기업대출에서 부실 위험이 두드러졌다. 올해 6월 말 기준 신협의 기업대출 연체율은 10.24%, 새마을금고는 10.17%로 각각 두 자릿수를 기록했다. 두 업권의 가계대출 연체율이 각각 2.48%, 1.90%인 것과 비교하면 기업대출의 연체 부담이 훨씬 큰 상황이다.
농협의 기업대출 연체율도 7.98%에 달했으며 수협과 산림조합은 각각 9.06%, 9.07%를 기록했다. 여러 조합이 공동으로 취급하는 공동대출의 연체율은 산림조합 17.87%, 농협 17.70%, 수협 16.48%, 신협 14.64%로 집계됐다. 지난해 말과 비교해 각각 상승해 공동대출을 통한 부실 확산 가능성에도 경계가 필요하다는 지적이다.
상호금융 업권은 부실채권 정리에도 속도를 내고 있다. 농협·수협·신협·산림조합·새마을금고 등 5개 업권이 올해 상반기 매각한 부실채권은 총 5조7960억원이다. 새마을금고가 3조4784억원으로 가장 많았고 농협 1조1386억원, 신협 9532억원, 수협 2128억원, 산림조합 130억원 순이었다.
하지만 부실채권 매각 규모가 상당했음에도 연체율이 상승하면서 단순한 채권 정리만으로는 건전성 악화를 막기 어렵다는 우려가 나온다. 행정안전부는 새마을금고의 부실채권 회수와 관련해 부동산 경기 침체에 따른 투자심리 위축과 경·공매 지연으로 적기 회수에 어려움이 커지고 있다고 설명했다.
지역 금융기관의 건전성 악화는 지역경제에도 부담으로 작용할 수 있다. 상호금융은 농어업인과 지역 소상공인, 중소기업 등에 자금을 공급하는 역할을 맡고 있어 대출 부실이 확대되면 신규 여신 공급과 지역 내 자금 흐름에도 영향을 미칠 수 있기 때문이다. 특히 전남광주 지역 역시 농어업과 중소기업을 뒷받침하는 금융기관의 역할이 큰 만큼, 지역별 건전성 지표를 면밀히 살피고 선제적인 부실 관리에 나설 필요가 있다.
송옥주 의원은 “상호금융 부실이 단기간에 극복하기 어려운 구조적 문제로 자리 잡고 있다”며 “비조합원 대출 제한 등 관련 규제를 완화하고 지역경제 기여도가 큰 상호금융이 지방 공공금고 시장에도 실질적으로 참여할 수 있도록 제도를 개선해야 한다”고 진단했다.
김은지 기자 eunzy@gwangnam.co.kr
김은지 기자의 다른 기사 보기